
体育游戏app平台失去新动力车销量第一(狭义)的宝座-开云官网kaiyun切尔西赞助商 (中国)官方网站 登录入口
好多东谈主信服2026年将是SpaceX的上市之年,承销商、召募金额、方针估值、IPO日历都传得有鼻子有眼。
据外媒报谈,当地时分2月2日,埃隆·马斯克旗下的天外探索本事公司(SpaceX)晓谕收购东谈主工智能初创公司xAI,消除后的公司估值将达到1.25万亿好意思元。
这一收购或与特斯拉的困局密致关联,操心2025年11月,特斯拉推进大会批准了“薪酬激勉决策”。但凭据刚刚发布的《2025年报》,特斯拉现存业务(汽车、FSD、机器东谈主)无法撑起1.5万亿好意思元市值。
假如特斯拉因功绩欠佳、股价崩盘,“万亿好意思元薪酬”泡汤。就算SpaceX得胜上市,也无法弥补马斯克的损失。
而在并入SpaceX之后,特斯拉市值有望冲突2万亿好意思元,马斯克将解锁3531万股特斯拉股票,其价值约合1万亿东谈主民币。
总之,千方百计进步特斯拉市值最得当马斯克的利益。
销量下行难逆转
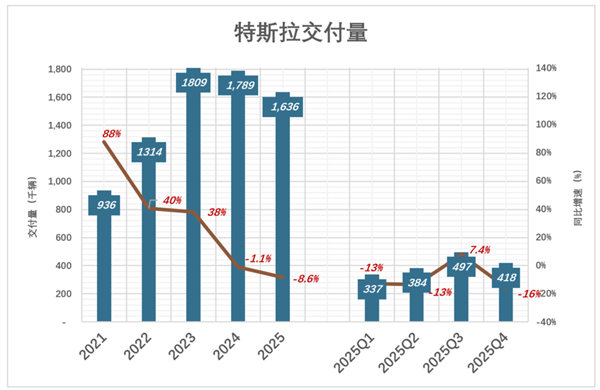
特斯拉委用量从快速增长到失速:
2018年,委用24.6万辆、同比增长138%;
2019年-2023年,增速握续回落,但保握在两位数;
2024年.委用178.9万辆、同比下落1.1%;
2025年,委用163.6万辆、降幅扩大到8.6%;
2025年Q4,委用41.8万辆、同比下落15.6%;
愈加耳不忍闻的是高端居品销量:2025年Model S/X共委用5.1万辆、同比下落40.3%。其中,Q4委用1.16万辆、同比下落50.7%。
马斯克把“停产Model S/X”与“在原址建成年产100万台机器东谈主产能”一都晓谕,以新“大饼”讳饰特斯拉高端化的透澈失败。
此外,亲民车型(Model 2/Q)也不再拿起。
高端车型追求的是质、低端车型追求的是量。逆水行舟天长地久,特斯拉失去跳跃心(质和量都不追求),汽车业务见机行事,年销量跌破百万的日子不远了。
2025年,特斯拉失去纯电动车(狭义新动力车)众人销量的第一桂冠。比亚迪纯电动车销量达226万辆、比特斯拉高37.9%。若是算上插电混动车型销量,比亚迪新动力车(广义)总销量是特斯拉的278%,贯穿第四年领跑。
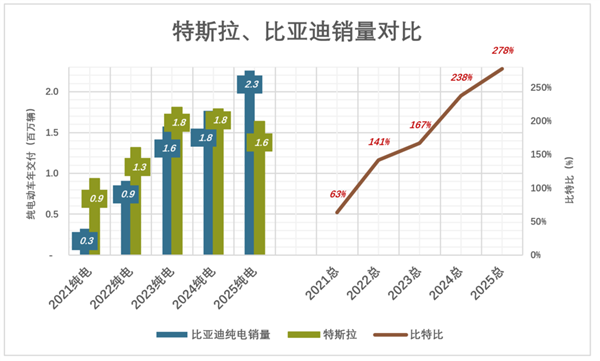
失去新动力车销量第一(狭义)的宝座,对特斯拉估值有深切的影响。汽车销量是特斯拉的基本盘。皮之不存,毛将焉附,离开整车销售,“功绩成长性”、“利润护城河”都成了泛论。
包括瑞银、摩根士丹利在内的多家投行纷纷下调特斯拉评级及方针价。
“现款牛”瘦了
优秀公司必有现款牛业务,从苹果、英伟达到腾讯、阿里,莫不如斯。“现款牛”不仅能让财报数据亮眼、撑起浩瀚市值,还为研发过甚他设备性业务提供连气儿不断的资金支握。
1)整车销售毛利润
2017年主打Model S,平均售价高达8.2万好意思元,特斯拉吃亏22.4亿好意思元,面对收歇。
2021年,平均售价仅4.7万好意思元,但委用量是2017年的9倍,毛利润率攀升到25.9%,净利润56.4亿好意思元。
2022年,整车销售毛利润达176亿好意思元,毛利润率26.2%。
2023年、2024年,因销量滞涨、价钱战影响,毛利润最初后跌破20%、15%两个进击关隘。
2025年,整车销售毛利润96亿好意思元(约合682亿东谈主民币)、毛利润率14.5%。
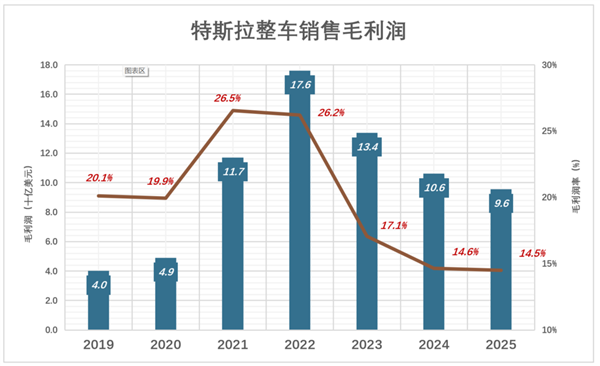
汽车行业存在典型的领域效应。尽头是训练车型,如Model 3/Y,销量大、渠谈通,研发参预早已收回、建设折旧进入尾声,是汽车公司的“钱树子”、“现款牛”。
特斯拉的现款牛却瘦了:2025年委用量比2022年高32.2万辆,毛利润却少赚81亿好意思元,下落45.7%。
值得凝视的是,特斯拉将FSD(Full Self-Driveries)订阅或买断收入列为“递延收入”,在整车销售中按一定的章程阐明。
早在2022年,特斯拉销量就被比亚迪超越,且差距越来越大。偶然有东谈主合计,特斯拉车层次高、成本低、盈利智商强。由于比亚迪尚未知道2025年报,咱们拿中报数据进行对比。
2025年H1,特斯拉整车销量毛利36.8亿好意思元(约合263亿东谈主民币)、毛利润率12.8%。同时比亚迪整车销售毛利润达530亿,毛利润率20.4%。无论金额、如故利润率,特斯拉都大幅逾期。
2025年H1,“整车销售”收入中,包括4.28亿好意思元FSD收入(从“递延收入”中阐明)。若剔除该项影响,上半年整车销量毛利润率仅为11.5%。
2)净利润暴跌但仍未触底
2022年,特斯拉净利润125.9亿好意思元、利润率15.5%;
2023年,净利润冲高到149.7亿好意思元;
2024年,净利润71.5亿好意思元、利润率7.3%;
2025年,净利润38.6亿好意思元、利润率4.1%;
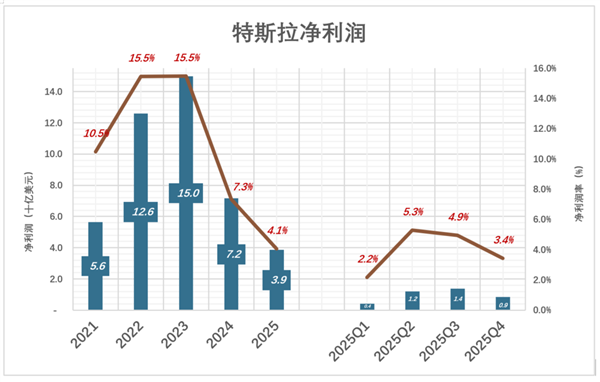
2025年特斯拉净利润仅极度于2023年的25.7%。
横祸的是,净利润暴跌却仍未见底。除整车业务盈利智商下落,“卖碳翁”收入减少是另一个进击原因。
传统车企(通用、福特)为幸免无边罚金而向特斯拉购买碳排放配额。2025年特斯拉“出售碳排放配额”取得19.9亿好意思元收入,极度于净利润的51.7%。
2025年7月,特朗普政府通过“大而好意思法案”,燃油车企毋庸购买碳配额来“赎罪”。加州激进的“禁燃令”也被叫停。
跟着新计谋在2026年十足落地,特斯拉“卖碳翁”收入将进一步下落,年末有可能归零。
FSD这根赞助“不硬”
曩昔,特斯拉能够进入“万亿好意思元俱乐部”一靠整车业务惊艳功绩发扬、二靠FSD念念象空间。
咫尺,整车业务已难当大任,相沿1.5万亿好意思元市值的是一个光环:特斯拉不是传统汽车制造企业,而是高技术企业。FSD(全自动驾驶)、Robotaxi(无东谈主出租车)、Optimus(东谈主形机器东谈主)是支握这一结论的三大赞助。其中,只须FSD实真实在取得营收,其他两个还仅仅“虚影”。
FSD一再充任特斯拉估值的赞助之一,但其实这个柱子“不硬”。
特斯拉将FSD(Full Self-Driveries)订阅或买断收入列为“递延收入”,按不同章程阐明为整车销售收入的一部分——订阅收入当期阐明,买断收入随新功能解锁阐明。
1)占营收的比例微不及谈
2019年,阐明FSD收入3亿好意思元,占整车销售收入的1.5%;
2020年,阐明FSD收入3.3亿好意思元,占整车销售收入的1.3%;
2021年,阐明FSD收入3.7亿好意思元,占整车销售收入的0.8%;
……
…… ]article_adlist-->2025年,阐明FSD收入9.56亿好意思元,占整车销售收入的1.5%。
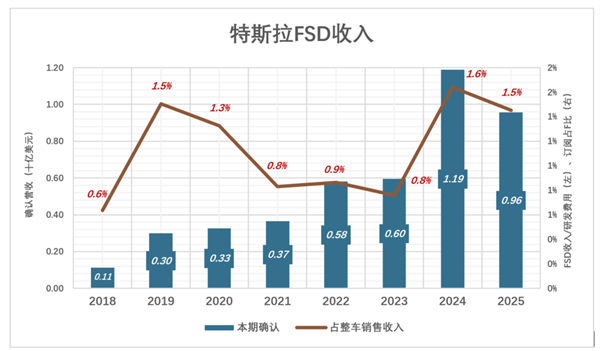
2025年,FSD收入只占整车销售收入的1.5%,占总营收的1%。假如一个卖硬件的公司,1%的收入来自随商品出售的软件,自称“靠卖软件收货”,难以令东谈主信服。
2)单车孝敬见顶
特斯拉财报会知道将来12个月可阐明收入(主要与过往12个月委用数关联),
2020年委用45万辆,将来12个月(即2021年)可阐明FSD收入11.3亿好意思元;也等于说,2020年每卖一辆车,次年可阐明2514好意思元FSD收入(注:这长短常和鄙俗的估算,只用来证明趋势。实质上分母要大得多,包括2019年、2018年,以及更量的买断用户);
2021年委用翻倍,将来12个月可阐明FSD收入却降至9.6亿好意思元,每卖一辆车次年可阐明FSD收入暴跌至1028好意思元;
2023年委用181万辆,将来12个月(即2024年)可阐明FSD收入为9.26亿好意思元;每卖一辆车,次年可阐明512好意思元FSD收入;
2024年委用179万辆,将来12个月(即2025年)可阐明FSD收入为8.4亿好意思元;每卖一辆车,次年可阐明469好意思元FSD收入;
2025年委用163万辆,将来12个月(即2026年)可阐明FSD收入为9.04亿好意思元;每卖一辆车,次年可阐明553好意思元FSD收入;
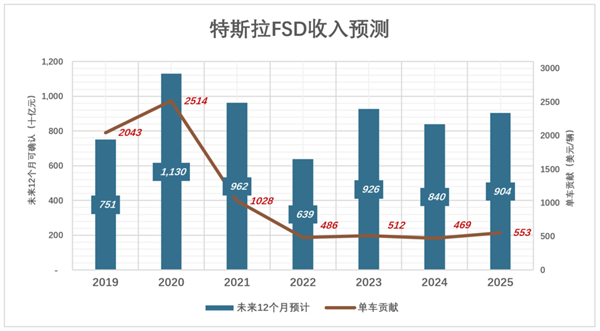
每卖一辆车,将来12个月获取不到600好意思元FSD收入,念念象空间极为有限。
实质上,FSD连研发用度都未必能赚转头。以2025年为例,研发用度46.3亿好意思元,假如三分之一用在智驾标的(15.4亿好意思元),高出FSD收入(9.6亿好意思元)。
3)取消买断,全部订阅
2026年2月14日,特斯拉将透澈取消FSD买断制,全部转向订阅。
买断边幅对特斯拉更为有益——钱也曾拿笔直,阐明为营收的经由可管可控,可谓“从安稳容、笔底生花”。
特斯拉给每位新车主提供免费试用(继续为1个月)。若是用户相当可爱不错花8000好意思元买断,月供大致100好意思元(5年期贷款)。5年后买车的话,附带FSD终生使用权能多卖几千好意思元。用户若是一般可爱,可花99好意思元/月再磨真金不怕火一段时分,或恒久用下去(但性价比不如买断合算)。
据特斯拉CFO知道,咫尺110万付用度户中,70%聘用买断,30%聘用订阅。
特斯拉取消买断大致有三方面的原因:
第一,镌汰门槛,薄利多销,让FSD收入更进一竿(未必能已毕)。
第二,饱读舞更多用户开启全功能智能驾驶,取得海量老师数据。不算试用,特斯拉FSD只须110万用户,而比亚迪智驾已接260万用户,逐日上传1.6亿公里真正驾驶数据。
第三,“万亿好意思元薪酬计较”中,有一条考查方针是“贯穿三个月,FSD日均活跃用户达1000万”。互联网公司冲“月活”、“日活”有丰厚的涵养,特斯拉不错模仿。咫尺,特斯拉保有量不到900万,预测2027年将高出1000万。到时候,搞一个“充99好意思元用三个月”,投资东谈主未必敢对马斯克破碎。
SpaceX为什么有可能并入特斯拉?
第一,整车销售功绩难以逆转;
第二,FSD钱途可“一眼望穿”。咫尺赚不回研发用度,将来成漫空间有限;
第三,Robotaxi咫尺是婴儿,成为少年后仍需鼎力培养,2035年后才有可能“收货养家”;
第四,Optimus连婴儿都算不上。婴儿的DNA也曾笃定,Optimus只须大致空洞,有若干枢纽、用若干种传感器、电板包多大。是进厂搬电板、上街卖爆米花、如死去火星?奈何老师打鸡蛋、剥草果皮儿……在本事层面、欺诈层面需要考证的东西太多太多。
上头这堆能撑起1.5万亿好意思元市值?
2025年,净利润不到40亿好意思元,一半来自碳排放配额出售。2026年,莫得了“卖碳收入”,Robotaxi、Optimus都要成百亿地烧钱,特斯拉大致率堕入吃亏。
2025年,好意思国“七巨头”中苹果、微软、谷歌净利润都高出1000亿好意思元。META稍逊,净利润亦达605亿好意思元。还未知道年报的英伟达、亚马逊,2025年前三季净利润辩认为771亿、565亿好意思元。
因为马斯克,净利润不到40亿好意思元的特斯拉得以与苹果、英伟达长短不分,有“鸡立鹤群”的既视感。
“七巨头”估值都有些许偏高,老本市集摒住呼吸体恤可能出现的回调。好在六巨头有几百上千亿好意思元净利润撑着,市盈率不外几十倍,跌也跌不了若干。特斯拉本就不配与六巨头为伍,若是主业凋敝,副业巨亏,崩盘是势必的。
以马斯克的利益为起点,最得当逻辑的策略是:将SpaceX注入,来个“一俊遮百丑”。还不错把“擎天柱”与探月、登火见地系结,烙出“喷喷香的”大饼。
 职守裁剪:落木
著作内容举报体育游戏app平台
]article_adlist--> 声明:新浪网独家稿件,未经授权谢却转载。 -->
